Artykuł sponsorowany
Sprzedaż auta i przerwa w ochronie — kiedy polisa komunikacyjna działa jeszcze, a kiedy już nie
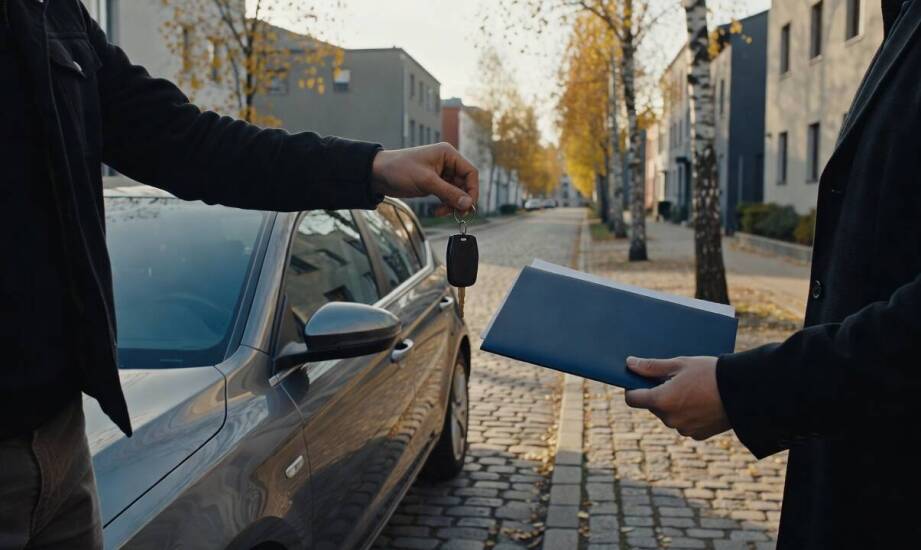
Kierowca sprzedający lub kupujący używany samochód zazwyczaj zakłada, że ważna polisa komunikacyjna automatycznie rozwiązuje wszystkie kwestie związane z ochroną. W praktyce status zabezpieczenia zależy od rodzaju umowy, konkretnych dat na dokumencie transakcyjnym oraz działań podjętych przez obie strony. Przekazanie kluczyków i dowodu rejestracyjnego to dopiero początek formalności, które decydują o bezpieczeństwie finansowym na drodze. Zrozumienie mechanizmów rządzących polisami pozwala uniknąć nieprzyjemnych niespodzianek przy ewentualnej szkodzie.
Co dzieje się z polisą po zmianie właściciela pojazdu?
Zgodnie z przepisami polisa OC jest przypisana do konkretnego auta, a nie do jego dotychczasowego posiadacza. Z chwilą przeniesienia własności obowiązkowe ubezpieczenie OC przechodzi automatycznie na nabywcę na podstawie ustawy o ubezpieczeniach obowiązkowych. Sprzedający ma obowiązek przekazać nowemu właścicielowi dokument potwierdzający zawarcie umowy w momencie wydania pojazdu. Nabywca może korzystać z przejętej polisy do końca jej trwania, jednak towarzystwo ubezpieczeniowe ma prawo do przeprowadzenia rekalkulacji składki. Polisa zbywcy może zostać także wypowiedziana przez kupującego w dowolnym momencie. Kluczowym warunkiem pozostaje wtedy zachowanie ciągłości ochrony poprzez zawarcie nowej umowy tego samego dnia.
Sytuacja wygląda zupełnie inaczej w przypadku dobrowolnych ubezpieczeń komunikacyjnych. Co do zasady ochrona w ramach autocasco nie przechodzi na nabywcę i ulega rozwiązaniu w dniu podpisania umowy kupna-sprzedaży. Utrzymanie takiego ubezpieczenia zależy od ogólnych warunków ubezpieczenia (OWU) danego zakładu lub ewentualnego porozumienia o cesji praw. Sprzedający może w takiej sytuacji wystąpić o zwrot niewykorzystanej części składki za okres po zbyciu auta. Z kolei kupujący musi samodzielnie zadbać o ubezpieczenie pojazdu w zakresie AC, jeśli chce chronić auto przed kradzieżą, żywiołami lub uszkodzeniami z własnej winy.
Zbywca ma ustawowy obowiązek poinformować ubezpieczyciela o sprzedaży w terminie 14 dni od daty transakcji. Poprawne zgłoszenie wymaga podania danych nabywcy, numeru rejestracyjnego oraz dokładnej daty zbycia. Do momentu skutecznego powiadomienia zakładu ubezpieczeń zbywca i nabywca ponoszą solidarną odpowiedzialność za zapłatę ewentualnych należnych rat składki.
Jak weryfikować ciągłość ochrony i unikać sankcji finansowych?
Ciągłość obowiązkowej ochrony jest ściśle powiązana z datą wskazaną w umowie kupna-sprzedaży oraz terminem wygaśnięcia przejętej polisy. Warto pamiętać o kluczowej zasadzie: polisa OC przejęta od poprzedniego właściciela nie odnawia się automatycznie na kolejny rok. Nabywca musi samodzielnie kontrolować upływający termin i odpowiednio wcześnie zawrzeć nową umowę. System Ubezpieczeniowego Funduszu Gwarancyjnego (UFG) na bieżąco monitoruje bazę pojazdów, a algorytmy automatycznie wyłapują luki w ciągłości ochrony bez konieczności fizycznej kontroli drogowej.
Konsekwencje braku obowiązkowego ubezpieczenia bywają bardzo dotkliwe dla portfela kierowcy. W 2026 roku bazowa kara UFG dla samochodu osobowego wynosi 1920 zł za przerwę wynoszącą od 1 do 3 dni. Przerwa w przedziale od 4 do 14 dni wiąże się z opłatą rzędu 4810 zł, natomiast opóźnienie przekraczające 14 dni to już koszt 9610 zł. Spowodowanie szkody nieubezpieczonym pojazdem oznacza dodatkowo roszczenie regresowe, czyli obowiązek zwrotu pełnej kwoty wypłaconego odszkodowania z własnych środków sprawcy.
Status polisy przed wyjazdem na drogę najbezpieczniej zweryfikować drogą elektroniczną. Wpisanie numeru rejestracyjnego lub numeru VIN na oficjalnej stronie UFG pozwala w kilka sekund potwierdzić ważność ubezpieczenia na dany dzień. Innym przydatnym narzędziem jest państwowy portal Historia Pojazdu, który po podaniu numeru rejestracyjnego, VIN oraz daty pierwszej rejestracji generuje kompleksowy raport. Otrzymywane następnie od zakładu ubezpieczeń pisma czy komunikaty dotyczące rekalkulacji zawsze należy analizować, opierając się na wskazanej dacie ich wejścia w życie.
Na terenie Białegostoku i całego województwa podlaskiego działalność prowadzi Anula Anna Szeszko, agent ubezpieczeniowy współpracujący z PZU. Firma zajmuje się stacjonarną oraz mobilną obsługą klientów indywidualnych i przedsiębiorstw w zakresie zawierania polis komunikacyjnych, życiowych oraz majątkowych.
Prawidłowe zarządzanie formalnościami przy zmianie właściciela pojazdu wymaga przede wszystkim pilnowania terminów zgłoszeń. Bezpieczeństwo finansowe zależy od dopełnienia obowiązków informacyjnych wobec zakładu ubezpieczeń oraz świadomości braku automatycznego odnowienia przejętego OC. Samo fizyczne posiadanie dokumentu od poprzedniego właściciela to jedynie informacja o stanie przeszłym, która nie zdejmuje z nabywcy odpowiedzialności za utrzymanie ciągłości ubezpieczeniowej.
Kategorie artykułów
Polecane artykuły
Dlaczego kosze przy ławkach z oparciem porządkują strefę odpoczynku w parku i ogrodzie
Brak pojemnika na odpady w bezpośrednim sąsiedztwie miejsca do siedzenia często prowadzi do porzucania śmieci na trawniku lub ścieżce. Odwiedzający parki i ogrody rekreacyjne z reguły odkładają opakowania po napojach na siedzisku lub tuż obok niego. Taki nawyk szybko zamienia strefę odpoczynku w zan
Rola osteopaty w terapii dzieci z rozwojowymi zaburzeniami
Osteopatia odgrywa istotną rolę w terapii najmłodszych pacjentów, zwłaszcza tych z rozwojowymi zaburzeniami. Dzięki temu podejściu dzieci mogą korzystać z holistycznego spojrzenia na zdrowie, które uwzględnia ich indywidualne potrzeby. Specjaliści stosują różnorodne metody manualne, takie jak mobili